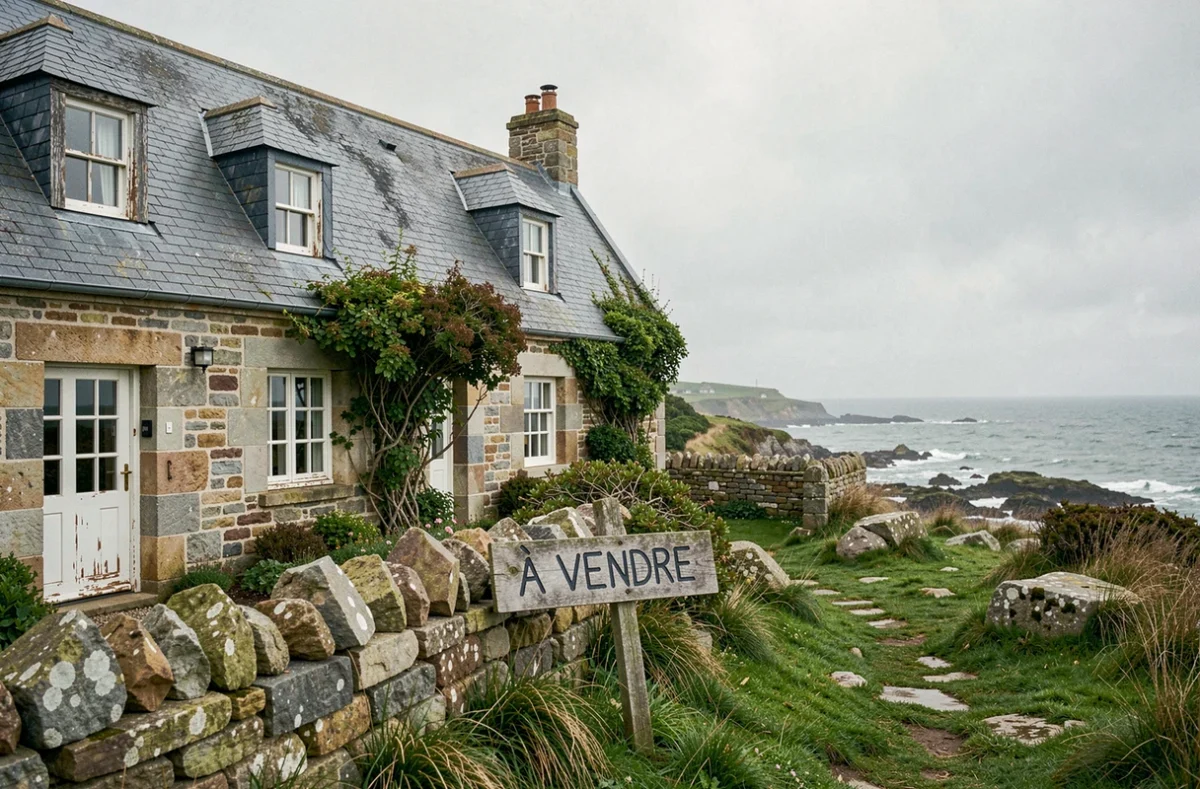
Acheter une maison en bord de mer en Bretagne suppose d’intégrer des frais d’acquisition supérieurs au seul prix affiché. La loi de finances pour 2025 a ouvert aux départements la possibilité de relever leur taux de droits de mutation de 4,5 % à 5 % pour les actes signés entre le 1er avril 2025 et le 31 mars 2028, ce qui modifie le calcul global selon le département et la situation de l’acquéreur.
Ce que l’on appelle couramment « frais de notaire » recouvre en réalité plusieurs postes distincts, et la proximité du littoral breton ajoute des contraintes spécifiques que le budget d’acquisition ne suffit pas à couvrir.
Frais de notaire en Bretagne : ce que recouvre vraiment le pourcentage
Le terme « frais de notaire » masque une réalité plus fragmentée. Pour un bien ancien, la fourchette couramment citée est de 7 à 8 % du prix de vente, mais ce chiffre agrège plusieurs composantes distinctes.
| Composante | Nature | Ordre de grandeur |
|---|---|---|
| Droits de mutation (part départementale) | Taxe fiscale | Jusqu’à 5 % du prix selon le département et la date de l’acte |
| Taxe communale additionnelle | Taxe fiscale | Fraction du taux départemental |
| Contribution de sécurité immobilière | Taxe fiscale | Fraction du prix |
| Émoluments du notaire | Rémunération réglementée | Partie minoritaire de l’ensemble |
| Débours | Frais de dossier avancés | Variables selon la commune |
Pour un taux départemental de 5 %, le total des droits de mutation atteint 6,3185 % du prix de vente, avant d’y ajouter les émoluments et les débours. Un calcul basé sur un pourcentage unique ne suffit donc pas à établir un budget précis.
La hausse de taux permise par la loi de finances pour 2025 ne s’applique pas de la même façon aux primo-accédants qui achètent leur première résidence principale. Le taux applicable est à confirmer auprès du notaire instrumentaire, en fonction du département concerné et de la situation de l’acquéreur au moment de la signature.
Droits de mutation : premier axe de variation selon le département breton
Les quatre départements bretons (Finistère, Côtes-d’Armor, Morbihan, Ille-et-Vilaine) ne sont pas tenus d’appliquer le même taux. La loi de finances pour 2025 autorise une hausse, elle ne l’impose pas. L’écart entre un département qui maintient son taux à 4,5 % et un autre qui le porte à 5 % représente, sur un bien à 350 000 euros, une différence de plusieurs milliers d’euros sur la seule composante fiscale.
L’acte de vente pour une maison bretonne en bord de mer doit donc préciser le département de la parcelle, et la simulation de frais doit intégrer le taux en vigueur à la date de signature prévue, non à la date de la promesse.
Contraintes littorales et coût réel sur dix ans d’une maison en bord de mer
Au-delà des frais d’acquisition, une maison exposée au milieu marin génère des postes de dépenses récurrents que le budget initial ne capte pas. Trois dimensions méritent une évaluation spécifique avant toute offre.
Assurabilité et coût de l’assurance habitation
Pour un bien exposé à la submersion marine ou à l’érosion côtière, les conditions de couverture peuvent différer sensiblement d’une maison de l’intérieur des terres. Demander des devis d’assurance pour le bien précis avant de signer le compromis est une précaution concrète : une estimation générale pour la région ne reflète pas le risque à l’échelle de la parcelle. Un décrochage de l’assurabilité affecte aussi la revente future.
Entretien lié à l’exposition marine
La corrosion des menuiseries métalliques, le lessivage des façades par les embruns et la dégradation accélérée des toitures constituent des postes d’entretien réguliers pour une maison en première ou deuxième ligne. Ces coûts, difficiles à quantifier sans état des lieux précis, s’ajoutent à l’entretien courant et doivent être provisionnés sur la durée de détention.
Contraintes de travaux liées au recul du trait de côte
Le cadre réglementaire distingue deux zones d’exposition : celle exposée à un recul du trait de côte dans les 30 ans, et celle exposée entre 30 et 100 ans. Les règles d’urbanisme applicables peuvent limiter les extensions ou les reconstructions sur les parcelles concernées. Un droit de préemption spécifique peut également s’appliquer lors d’une vente dans certains périmètres.
La présence d’une commune sur la liste des zones à risque ne signifie pas que toutes ses parcelles sont exposées de façon identique. Il est utile de confronter l’état des risques fourni par le vendeur à la cartographie locale et aux documents d’urbanisme de la mairie, et de demander les informations disponibles sur les sinistres passés et les travaux déjà réalisés sur le bien.
- L’état des risques naturels (ERN) est obligatoire dans le dossier de vente, mais il opère à l’échelle de la commune, pas de la parcelle. Sa lecture doit être complétée par la carte de zonage du PLU.
- Le certificat d’urbanisme opérationnel (CUo) permet de vérifier, avant l’achat, si un projet de travaux spécifique est réalisable sur la parcelle visée, compte tenu des règles en vigueur.
- Les servitudes littorales (bande des 100 mètres, loi Littoral) peuvent interdire certaines constructions ou extensions, indépendamment du recul du trait de côte. Elles figurent dans les annexes du PLU et dans le certificat d’urbanisme.
Charges courantes à anticiper pour une maison bord de mer en Bretagne
Une fois l’acquisition finalisée, plusieurs charges annuelles s’appliquent indépendamment de l’entretien propre au milieu marin.
La taxe foncière varie fortement d’une commune à l’autre en Bretagne littorale. Les communes touristiques du Morbihan ou de la Côte d’Émeraude appliquent des taux communaux très différents d’une localité à l’autre, ce qui justifie de vérifier le montant exact auprès du service des impôts avant de formuler une offre.
Pour une résidence secondaire, la taxe d’habitation reste applicable. Certaines communes côtières classées en zone tendue peuvent également appliquer une majoration de taxe sur les résidences secondaires, une possibilité ouverte par la législation fiscale et exercée de façon inégale selon les municipalités.
- La taxe foncière : à demander au vendeur pour les trois dernières années afin d’identifier une éventuelle progression.
- La taxe d’habitation sur les résidences secondaires : son montant dépend du taux voté par la commune et de la valeur locative cadastrale du bien.
- L’assurance habitation : à simuler sur le bien précis, pas sur la base d’un tarif moyen régional.
- Les charges de copropriété éventuelles : inexistantes pour une maison individuelle hors lotissement, mais à vérifier si le bien est dans un ensemble avec parties communes (accès plage, parking partagé).
Le coût total réaliste d’une maison en bord de mer en Bretagne dépasse systématiquement le prix d’annonce augmenté des seuls frais de notaire. La somme des droits de mutation, des émoluments, des contraintes d’assurance et des postes d’entretien liés à l’exposition marine constitue le vrai budget d’entrée à modéliser avant toute décision d’achat.